第三季營收達195.3兆韓元,營業利潤107.4兆韓元
三星電子公布截至 2026 年 9 月 30 日的第三季營運績效。
第三季合併營收達 195.3 兆韓元,再創單季歷史新高,較前一季成長 14%;營業利潤達 107.4 兆韓元,使三星電子成為全球首家單季營業利潤突破 100 兆韓元的科技公司。
裝置解決方案(DS)事業群營收較前一季成長 15%,其中記憶體業務受惠於半導體強勁需求,單季營收與營業利潤雙雙創下歷史新高。
裝置體驗(DX)事業群營收較前一季成長 8%,營業虧損 0.8 兆韓元。
DS事業群積極滿足日益增長的AI應用需求,持續推動業務成長
DS事業群第三季合併營收達 147.1 兆韓元,營業利潤達 106.5 兆韓元。
記憶體業務在產能受限的情況下,透過調整產品組合、聚焦 AI 相關產品,再度刷新單季紀錄。受伺服器需求的強勁動能帶動,各類應用的市場價格均有所上升。
此外,在 AI 應用的推波助瀾下,記憶體業務憑藉業界領先的產品競爭力,大幅擴大 HBM4 銷售規模,同時積極因應伺服器 SSD 日益增長的需求。
2026 年第四季,記憶體業務預期引領 AI 領導地位的競爭態勢,持續推動 AI 基礎設施投資。記憶體需求成長預計將圍繞在新一代 CPU 與 GPU 平台相關產品;同時,個人 AI 代理服務擴展,亦牽動 QLC SSD 需求快速攀升。
記憶體業務將持續採取以 AI 應用為核心的銷售策略,鞏固市場領導地位。三星憑藉業界領先的產品與無可匹敵的規模優勢,進一步提升 HBM、伺服器 DRAM 與 SSD 的銷售,同時擴大高速伺服器 DDR5 產品及 QLC SSD 的供應量。
展望 2027 年,隨著 AI 生態系持續擴張,AI 基礎設施資本支出預期將再創高峰。此外,相較於 2026 年,AI 驅動的需求增長將遠超過產業供應能力。三星也將運用自身技術優勢站穩市場領導地位,並依據市場趨勢與客戶需求最佳化產品組合。
三星計畫持續引領高階市場、強化 AI 相關的產品組合,同時透過簽訂多年期合約建立穩定的銷售基礎,並確保符合 AI 應用需求的新產品能及時準備就緒。
受惠於下半年推出新機型所搭載的系統單晶片(SoC)與影像感測器進入量產,系統 LSI 事業於 2026 年第三季實現營收成長。此外,客製化 SoC 事業透過建立新的客戶合作關係,成功取得專案。
2026 年第四季,該事業計畫維持旗艦 SoC 與 2 億畫素影像感測器的穩定生產及銷售。
2027 年,系統 LSI 事業將致力於擴大旗艦 SoC 銷售,並深化與客製化 SoC 客戶的合作關係。同時,也將加速銷售高解析度影像感測器,並拓展非行動裝置領域的應用。
晶圓代工事業受惠於 HBM 基礎晶粒銷售成長、擴大先進製程銷售,以及持續取得以 2 奈米高效能運算 HPC 客戶為主的新訂單,包括大型超大規模雲端服務業者(Hyperscalers),營收與獲利均顯著改善。
2026 年第四季,晶圓代工事業計畫受惠於推出新款行動裝置產品、增速 4 奈米 NPU 處理器量產及擴大記憶體產品銷售,實現雙位數營收成長,並持續改善獲利表現。
2027 年,該事業將以強勁的 AI 與 HPC 需求為基礎,透過 4 奈米及 2 奈米先進製程推動營收成長。隨著位於美國德州泰勒市的新晶圓廠開始營運,預期全球供應能力也將進一步提升。
SDC以強化多元產品組合,延續成長動能
三星顯示器(SDC)第三季合併營收達 8.0 兆韓元,營業利潤為 1.1 兆韓元。
在中小型顯示器業務方面,SDC 受惠於高階行動產品的穩健需求,實現獲利改善;而大型顯示器業務則因電競螢幕市場成長,擴大銷量與營收。
2026 年第四季,SDC 預期年底旺季需求與新產品上市將帶來正面效益,但由於外部因素影響,獲利改善幅度預期有限。
在本季度,中小型顯示器業務將積極回應客戶需求以擴大銷售;而大型顯示器業務則將聚焦於提升以電競螢幕為主的盈利能力。
進入 2027 年,在持續的不確定性下,SDC 預期市場需求將維持疲軟。在智慧型手機方面,中小型顯示器業務目標提高摺疊機等高階產品的比重;在 IT 方面,該業務將透過全新的 8.6 代 IT 生產線的產能,提升並強化產品組合推動銷售成長。大型顯示器業務則將繼續聚焦在高附加價值機種,以改善獲利能力。
MX事業部掌握高成長旗艦市場,站穩行動裝置領導地位
行動通訊(MX)與網路事業部第三季合併營收合計達 37.7 兆韓元,營業虧損為 0.6 兆韓元。主要受惠於包括摺疊機在內的新款旗艦產品上市,營收較上一季及去年同期(YoY)均有所成長。歸功於旗艦產品銷售組合改善,獲利較上一季成長,然受到成本壓力影響,相較去年同期下滑。
2026 年第四季,MX 事業計畫以年底旺季銷售成長為目標,聚焦 Galaxy S26 系列、Galaxy Z Fold8 Ultra 與 Z Fold8 等旗艦機及新型生態系產品。同時,也將透過優化所有業務流程的效率,減輕獲利能力面臨的風險。
2027 年,MX 業務旨在透過三大策略重點,維持行動裝置市場的領導地位:首先,以旗艦產品為核心,針對不同客群提供差異化體驗,改善產品組合。其次,透過硬體與外型設計創新,提升產品吸引力並提供實質價值。第三,透過敏捷的市場應對措施與營運效率提升計畫,將獲利下滑幅度降至最低。
2026 年第三季,網路事業受到北美地區及高毛利軟體銷售下降影響,獲利較上一季及去年同期減少。2026 年第四季,該事業目標透過北美、韓國與日本市場的營收成長確保獲利能力。進入 2027 年,該事業計畫在電信業者投資面臨阻力的情況下,以取得新訂單推動獲利成長。
VD/DA事業部與Harman持續推動AI產品創新
影像顯示(VD)與數位家電(DA)事業部第三季合併營收合計達 13.9 兆韓元,營業虧損為 0.2 兆韓元。
VD事業部隨大型體育賽事告一段落導致營收下滑;同時,成本增加亦使獲利減少。2026 年第四季,該事業將透過深化通路夥伴合作關係與差異化行銷,把握銷售旺季需求,並擴大高端產品銷售,以抵銷成本上升帶來的影響。展望 2027 年,儘管整體電視市場需求將持平或微幅下滑,VD 事業仍將專注於提供差異化的電視體驗及強化服務與平台業務,積極確保具獲利能力的成長動能。
另一方面,儘管三星加強當地市場行銷,且 B2B 與訂閱制業務持續成長,DA 事業部的獲利仍受原料與物流成本上升而下滑。2026 年第四季,該事業意圖以提升高端產品的銷售比重改善獲利。進入 2027 年,將擴大創新 AI 產品銷售並拓展高利潤的 B2B 業務,以確保獲利能力。
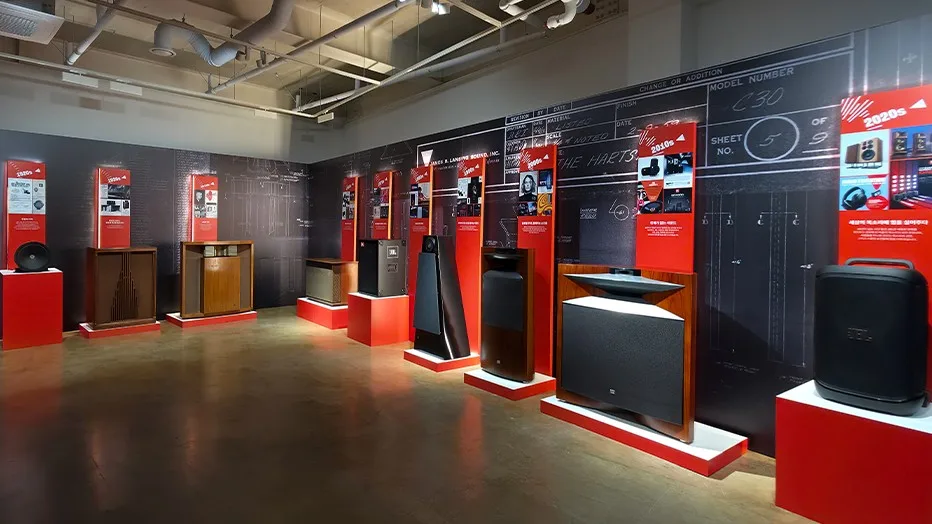
Harman 受益於音訊與車用業務銷售成長,加上美國關稅退稅帶來的一次性收益,實現獲利改善。展望未來,Harman 將透過開發新型車用業務,並進一步擴充產品陣容、鞏固音訊市場領導地位,以維持穩健成長動能。
第三季股利與全年股東報酬規劃
第三季現金股利為普通股、特別股每股 4,601 韓元,股利總額達 30 兆韓元。
2026 年股東回饋總額估計約 90 至 110 兆韓元,其中已有 35 兆韓元納入計畫或已執行,公司預期剩餘資金將達 55 至 75 兆韓元。
剩餘資金的回饋方式將包含大規模的庫藏股買回與註銷計畫,以及現金股利。
公司注意到市場日益關注普通股與特別股之間的價差,並承諾將根據市場情況,積極考量並調整庫藏股買回與註銷計畫中特別股所占的比例。
下一階段的股東回饋政策,以及 2026 年股東回饋最終金額與剩餘資金的具體執行計畫,將預計在 2027 年 1 月下旬召開的董事會定案,並於會後對外公告。
2026年第三季資本支出
2026 年第三季,三星電子資本支出達 29 兆韓元,較前一季增加 12.2 兆韓元,相比去年同期增加 19.8 兆韓元。資本支出包含裝置解決方案(DS)事業群的 27.2 兆韓元,以及三星顯示器(SDC)的 1.1 兆韓元。1 至 9 月期間累計資本支出總額達 56.9 兆韓元,年增 24.7 兆韓元;其中 52.8 兆韓元分配予 DS 部門,2.4 兆韓元分配予 SDC。
2026 年全年資本支出預計約為 84.4 兆韓元,包含分配予 DS 事業群 76.8 兆韓元,以及 SDC 預計投入 3.9 兆韓元。
對於 DS 事業群方面,三星計畫投資新建晶圓廠及其他基礎設施,以因應強勁的 AI 與 HPC 需求,同時確保中長期的產能與營運就緒。在 SDC 方面,投資將專注於升級既有的生產線。
現在就加入 ioioTIMES 臉書粉絲團 更多互動、更多好康攏抵加!!
我們有LINE TODAY頻道了,快來追踪我們吧!!--最新科技新聞 盡在你手